

世界航运理事会(WSC)最新数据显示,全球可使用替代燃料的双燃料集装箱船和汽车运输船队规模已突破500艘,船东相关投资累计超过2000亿美元。这一数字反映出航运业在环保法规前景不明的情况下,仍在持续推进船队更新。
发生了什么
根据WSC发布的双燃料船队看板,截至2026年9月,全球在役双燃料船舶数量为503艘,较上年同期的358艘增长41%。此外,还有849艘双燃料船舶处于订单状态,在役与手持订单合计达1352艘。
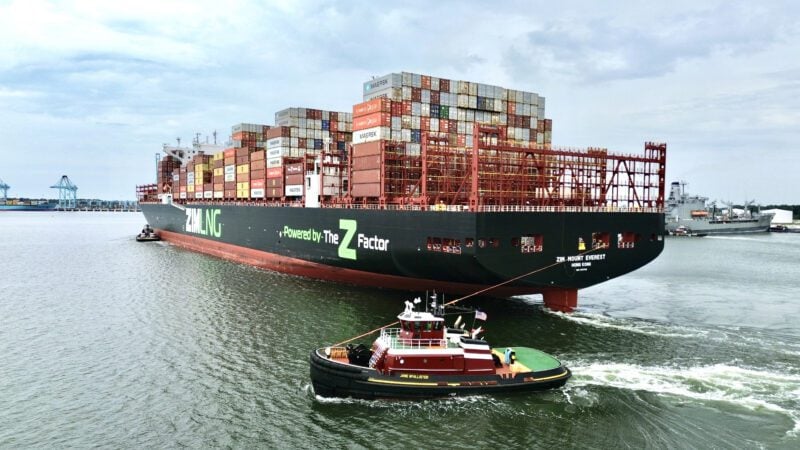
WSC总裁兼首席执行官乔·克拉梅克表示,集装箱船和汽车运输船行业已为可使用清洁燃料的船舶投入超过2000亿美元,目前已有500多艘在航,另有数百艘在建。他指出,投资正在发生,但这些船舶需要具有商业竞争力的替代燃料,才能充分发挥减排潜力。
从订单结构看,按载重吨计算,可使用替代燃料的船舶已占集装箱船订单的65%、汽车运输船订单的97%,而全球其他船队这一比例仅为23%。不过,过去一年传统燃料船舶的订单也有所增加,整体订单簿仍在扩张。
背景
双燃料船舶设计为既可燃烧常规船用燃料,也可使用替代燃料,为运营方在新燃料供应和基础设施逐步成熟的过程中提供灵活性。但其实际减排效果,很大程度上取决于清洁燃料的可得性与成本。
国际海事组织(IMO)提出的净零框架拟建立全球船用燃料标准和温室气体定价机制,该框架的通过已于2025年10月推迟,相关谈判预计今年晚些时候恢复。WSC认为,需要全球性监管框架来缩小传统燃料与可再生及近零排放替代燃料之间的成本差距,并为船东和燃料生产商提供投资所需的确定性。若缺乏国际协议,行业可能面临日益碎片化的区域排放规则,增加全球航运的成本与复杂性。
IMO下一次海洋环境保护委员会会议定于11月30日至12月3日举行,12月4日可能召开净零框架续会。
对发货人的影响
对经营中国至美国航线的跨境电商卖家和外贸工厂而言,船队双燃料化短期内不会直接改变运价水平,但会影响中长期成本结构。随着新造船陆续交付,船公司资本开支和燃料采购成本上升,可能通过燃油附加费等形式逐步传导至运价。同时,若IMO净零框架最终落地,全球船用燃料标准趋严,低硫与替代燃料的价差可能扩大,发货人需关注附加费调整节奏。
在时效方面,双燃料船舶的加注安排可能影响部分航线的挂靠与中转效率,尤其是在替代燃料加注基础设施尚不完善的港口。清关环节本身不受船舶燃料类型直接影响,但若船公司因环保合规调整航线或船期,发货人的提货与还柜计划需相应留出缓冲。
发货建议
建议发货人持续关注船公司燃油附加费及环保附加费的调整公告,在核算海派、海卡报价时将附加费波动纳入成本预算;对时效敏感的货物,提前与货代确认船期及中转港安排,避免因加注或航线调整造成延误;同时留意IMO会议进展,若全球框架出现实质性推进,可提前评估长期运输合同中的成本条款。具体费率与规则以船公司及官方最新公告为准。
来源:gCaptain · 发布日期:2026-10-22 · 仅供参考,不构成任何商业承诺。