
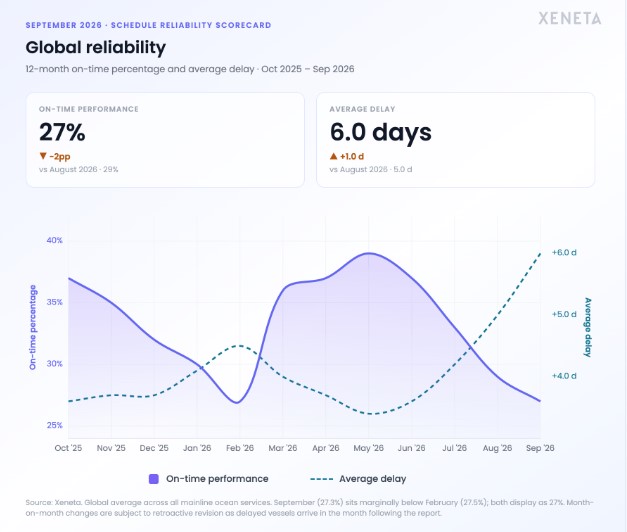
据行业分析机构Xeneta发布的数据,2026年9月全球集装箱班轮准班率连续第四个月下滑至27%,平均船舶延误升至6.0天,亚洲相关航线表现尤为疲弱,发货人面临的时效与成本压力同步上升。
发生了什么
数据显示,9月全球准班率环比下降2个百分点至27%,与今年2月的低点持平。平均延误则连续四个月上升,达到6.0天,较第二季度初累计增加2.4天。
分航线看,远东至欧洲航线准班率骤降至4%,平均延误高达9.9天,为2021年9月以来最差表现;远东至北美航线准班率持平于20%,但平均延误环比增加0.8天至6.9天。亚洲相关航线的准班率普遍处于或接近12个月低点,平均延误则处于12个月高位。
运价方面,据该机构统计,10月初中国至美西即期市场均价达到每FEU 7717美元,较9月初上涨8%,是2025年9月水平(1778美元)的四倍以上;长协价从较低基数上行,10月1日报每FEU 3649美元,环比上涨26%。
港口拥堵方面,新加坡锚地待泊船舶数量从日均12艘增至22艘,平均等待时间由1.9天升至3.1天,主要受中国港口拥堵外溢影响。上海锚地排队船舶由101艘降至86艘,但平均等待时间由1.9天延长至2.7天。
背景
本轮准班率下滑与今年7月至9月初连续登陆的强台风密切相关。台风对既有运力约束形成叠加效应,其影响在风暴过后数周仍在远离登陆点的航线上持续显现。
与此同时,黄金周前的集中出货进一步挤压舱位与堆场资源。9月船公司主动停航比例处于近21个月低位,远东至欧洲航线仅停航6%,远东至北美为8%;但10月停航力度明显加大,两条航线计划停航比例分别升至至少17%和13%。
对发货人的影响
时效方面,亚洲至欧美主要航线的到港延误正在消耗合同与库存计划中的缓冲天数。由于延误严重程度上升而非单纯班次频率增加,发货人当前制定的应急方案在下一票订舱时可能已不适用。
成本方面,美西即期运价已升至每FEU 7717美元,长协价环比上涨26%,叠加燃油成本与旺季因素,短期议价空间有限。清关与提柜环节同样承压,中国港口排队与新加坡中转拥堵可能延长货物在途时间,进而影响目的港提柜与还柜安排。
发货建议
建议发货人提前核对订舱与船期,预留更长的运输缓冲,并在评估拥堵影响时同时关注锚地排队数量与平均等待时间两项指标;对时效敏感货物可考虑调整出运节奏或分散港口,同时与货代确认目的港提柜与还柜安排,避免滞港费用。相关运价与船期信息以承运人及官方最新公告为准。
来源:Hellenic Shipping News · 发布日期:2026-10-15 · 仅供参考,不构成任何商业承诺。