
美国自动化促进协会(A3)最新数据显示,2026年第三季度北美企业共订购10,989台机器人,订单金额7.235亿美元,订单量同比增长24.8%,金额增长26.1%,为年内表现最强的一个季度。
发生了什么
从累计数据看,2026年前九个月北美机器人订单总量为28,984台,金额约18.9亿美元,较去年同期分别增长9.6%和13.3%。
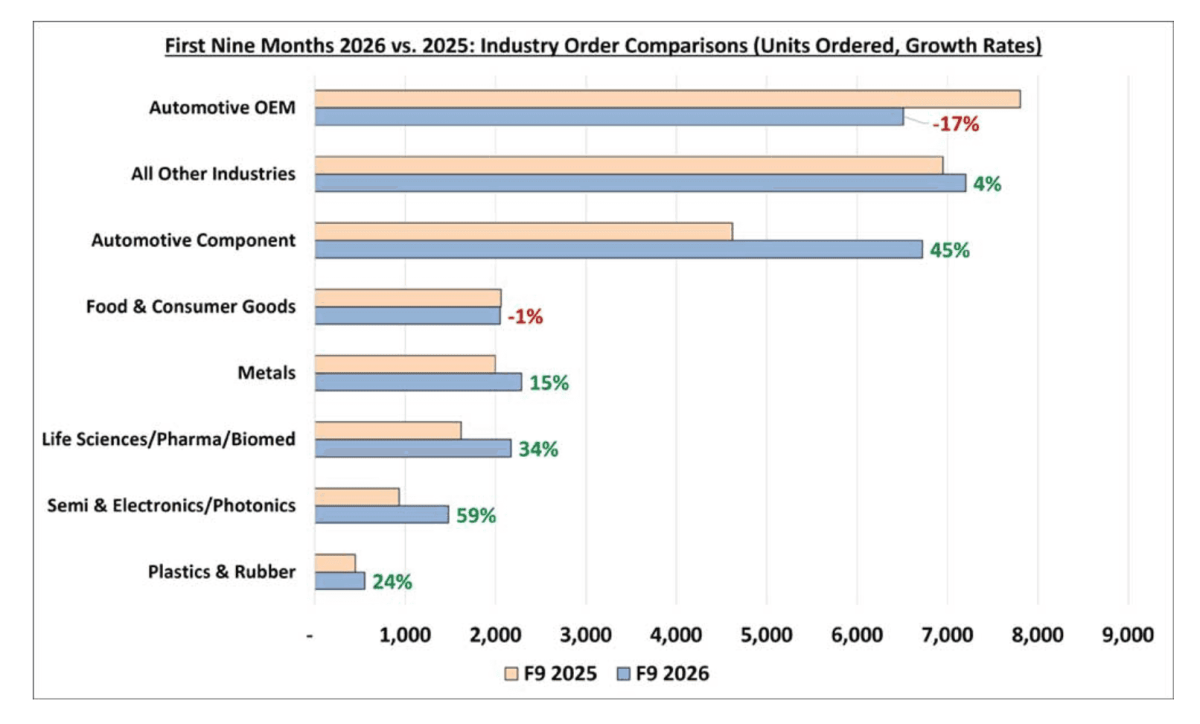
分行业看,汽车整车厂订单在经历上半年下滑后恢复正增长,三季度同比上升7.5%;汽车零部件订单增幅达90.4%。半导体与电子/光子行业订单量增长97.6%,塑料与橡胶增长67.7%,生命科学/制药/生物医学增长38.7%,金属行业增长37.0%。食品与消费品行业订单量则下降23.7%。
A3执行副总裁Alex Shikany表示,三季度值得关注的不仅是增幅本身,更在于增长在多个行业间分布较广,说明机器人市场正变得更为多元。
背景
机器人订单通常被视为制造业资本开支的先行指标。此前一段时间,北美机器人需求较为集中地依赖汽车行业,整车厂投资节奏的波动会直接影响整体订单数据。三季度整车厂订单回暖、零部件与电子等行业同步放量,意味着需求结构正在分散。
与此同时,食品与消费品等部分行业订单下滑,显示不同细分领域的自动化投入节奏并不一致。
对发货人的影响
对以中国出口美国为主的发货人而言,北美制造业自动化投入扩张,通常对应工业设备、零部件、电子元器件等品类跨境运输需求的增加。此类货物单件价值较高、包装与防震要求严格,对运输时效和货损控制更为敏感,海运与空运的渠道选择需要更精细地匹配。
在清关环节,机器人本体及配套的电机、控制器、传感器等商品归类与申报要素较为复杂,涉及品名、用途、材质等多重信息,申报不实容易引发查验延误。发货人应提前与收货方确认商品编码与申报口径。
发货建议
建议相关发货人提前梳理出口品类的申报要素,对高价值设备类货物评估保险与包装方案,并根据交期要求在海派、海卡与空运之间做好组合安排;对季节性明显的品类,可结合订单节奏提前锁定舱位,避免集中出货时段的运力紧张。
来源:DC Velocity · 发布日期:2026-10-30 · 仅供参考,不构成任何商业承诺。