

亚洲至美国集装箱运价本周涨跌互现。美西航线运价约在7515至8365美元/FEU之间,美东航线约在9600至11500美元/FEU之间,两条航线均仍处于2022年年中以来的高位区间。运力预计略有收紧,而美国进口需求正在放缓,市场对短期运价走向判断不一。
发生了什么
据外媒报道,本周东亚及中国至美国的集装箱运价呈现分化走势。美西航线40英尺集装箱运价区间为7515至8365美元,美东航线为9600至11500美元,均接近2022年年中以来的最高水平。
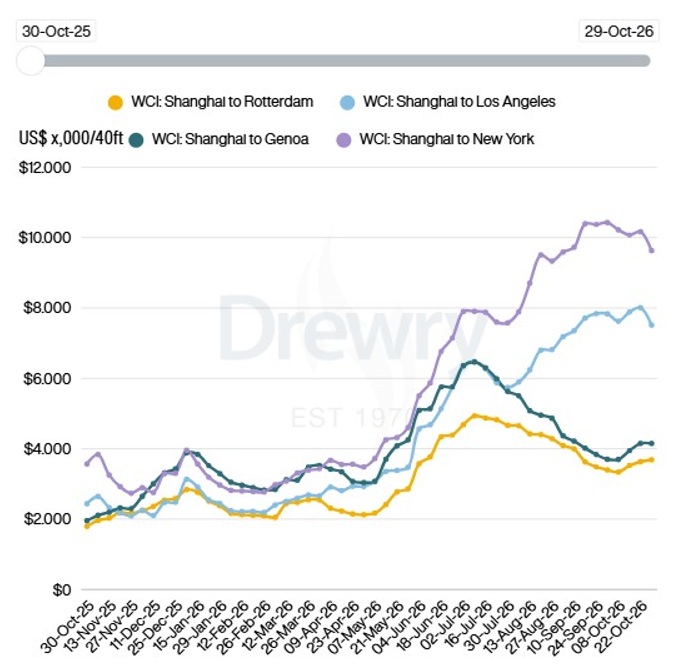
不同机构的运价指数方向不一。有供应链咨询机构的评估显示,上海至洛杉矶运价下跌6%,上海至纽约下跌5%。该机构指出,下周已宣布6个停航航次,高于本周的5个,显示运力偏紧;同时美国进口需求走弱,可能进一步压低运价,因此预计下周运价将下降。
另一家物流企业的评估则显示,美西线下跌1%,美东线上涨0.22%。该企业负责人表示,随着传统节前海运旺季结束,两海岸运价进入平稳盘整状态,舱位情况有所改善,货量趋软、船期更稳定,进口商订舱灵活性提高。其预计11月上半月中国至美国海运运价大体稳定,存在小幅下行的可能。
另有在线运价平台的周度运价显示,美西线上涨3%,美东线上涨9%。该平台研究负责人称,本周上涨出乎意料,原本预期黄金周后跨太平洋运价会降温;美东线每日价格本周有所回落,但仍比上周高出约200美元/FEU。部分货代反映需求有降温迹象、舱位增多,仍预期运价季节性回落。上海出口集装箱运价指数本周微涨0.16%,为连续第四周上涨;另一个运价指数对两海岸均上涨1.9%。
背景
跨太平洋航线在传统节前出货旺季结束后,通常进入运价盘整期。今年旺季收尾阶段,船公司通过停航控制运力投放,而美国进口需求同步走弱,供需两端同时收缩,导致不同机构统计的运价指数出现方向性分歧。运价仍处高位,说明运力收紧对价格形成一定支撑,但需求放缓限制了进一步上行的空间。
对发货人的影响
时效方面,停航航次增加意味着部分船期可能合并或取消,发货人需留意订舱后的船期变动,避免因航次调整影响FBA入仓或工厂交期。成本方面,美西与美东运价仍处高位,美东线单柜成本明显高于美西,发货人可结合尾程派送成本综合比较海派与海卡方案的到门总成本。清关方面,运价波动本身不直接改变清关要求,但旺季前后美国口岸查验节奏可能变化,单证一致性仍需提前核对。
发货建议
建议发货人根据实际交期分批订舱,不要集中押注单一航次;对时效敏感的货物优先锁定舱位并确认停航安排;同时对比美西与美东路径的头程加尾程总成本,必要时调整海派与海卡的比例;出货前核对品名、申报价值与单证信息,预留口岸查验时间。
来源:Hellenic Shipping News · 发布日期:2026-11-01 · 仅供参考,不构成任何商业承诺。