
据航运分析机构 Sea-Intelligence 数据,2026 年 8—9 月东西向集装箱航线上,MSC 准班率为 68.9%,以微弱优势领先 Gemini 合作体的 68.4%。Gemini 合作体准班率环比下降 9.4 个百分点,与其约 90% 的目标差距明显,但马士基仍是单家准班率最高的承运人。
发生了什么
Sea-Intelligence 数据显示,8—9 月东西向航线准班率整体环比下降 3.5 个百分点至 53.6%。其中 Ocean Alliance 为 44.8%,环比下降 3.4 个百分点;Premier Alliance 为 41.5%,下降 1.5 个百分点。
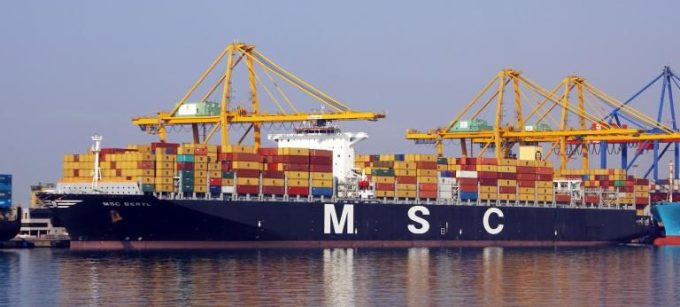
Gemini 合作体准班率环比下降 9.4 个百分点至 68.4%,MSC 下降 1.2 个百分点至 68.9%,从而在整体排名上反超。分航线看,Gemini 在亚洲—北欧航线准班率达 92.9%,高于 MSC 的 78.2%;亚洲—地中海航线为 83.2%,MSC 为 77.1%。但北美、欧洲至亚洲的回程航线表现较弱,业内人士认为与远东港口受台风影响有关。
跨大西洋航线仍是马士基与赫伯罗特的优势航线:北美东岸—地中海准班率 98.7%,北美东岸—北欧 97%,地中海—北美东岸去程达 100%,北欧—北美东岸为 91.1%。
单家承运人方面,马士基以 64.8% 居首,赫伯罗特 60.4%,MSC 57.7%,达飞 51.8%。13 家主要承运人中无一较 2025 年 9 月改善。全行业 9 月准班率环比微升 0.9 个百分点至 50.6%,但此前连续三个月下滑累计抹去 14.8 个百分点。船舶平均延误时间改善 0.3 天至 6.65 天,仍为有记录以来 9 月第二高。
背景
东西向主干航线准班率自 5 月高点持续回落,反映旺季运力投放、港口拥堵及天气扰动叠加下的班期压力。Gemini 合作体在欧线及跨大西洋航线保持较高水准,但全球网络一致性仍待提升;MSC 独立运营后在整体稳定性上表现相对抗跌。
对发货人的影响
时效方面,亚洲—美西准班率环比下降 7.1 个百分点至 53.5%,亚洲—美东下降 8.6 个百分点至 53%,意味着约半数航次无法按计划到港,卖家的头程与尾程衔接需预留更多缓冲。成本方面,班期不稳会推高滞港、改配与仓储费用,旺季备货节奏易被打乱。清关方面,到港时间波动加大,报关与提柜预约需更灵活,避免因延误产生滞报或堆存费用。
发货建议
建议发货人按航线而非承运人整体口碑选择渠道:美西、美东线可优先参考实际班期表现,对时效敏感货物预留 3—5 天缓冲;旺季前适度前置备货,并与海外仓配合做分拨;核对提单、报关单证与到港通知,提前安排提柜与清关,降低班期波动带来的额外成本。
来源:The Loadstar · 发布日期:2026-10-27 · 仅供参考,不构成任何商业承诺。