

据行业分析机构BIMCO数据,截至2026年9月1日,全球船厂手持订单量约2.032亿修正总吨(CGT),较上年同期增长13%,中国船厂承接了过去一年全球新签订单的74%,手持订单份额升至64%。
发生了什么
BIMCO首席航运分析师Niels Rasmussen指出,当前手持订单量略低于2026年5月创下的2.104亿CGT历史峰值,但仍高于2008年的前纪录1.954亿CGT。
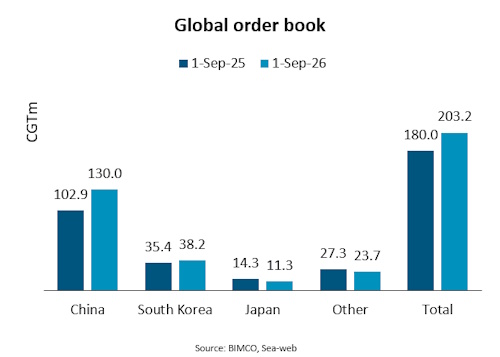
分国别看,中国船厂手持订单占全球64%,韩国占19%,日本占6%。在集装箱船、油轮、气体运输船、干散货船、其他干货船和滚装船六大主要船型中,中国船厂的手持订单份额均超过72%,其中集装箱船领域份额最高,达81%。
集装箱船是订单增长的主要驱动力,占手持订单CGT的30%,占过去一年订单增量的68%。
从产能覆盖看,若以2021至2025年最高年产量为基准,中国船厂手持订单相当于4.2年产能,韩国和日本分别为1.9年和1.7年。若将2021至2030年计划交付量纳入产能假设,中国船厂平均覆盖年限降至2.1年,韩日均为1.6年。
背景
全球新造船市场自2021年以来持续活跃,集装箱船订单在运价高企和船队更新需求推动下大幅增加。中国船厂凭借产能规模、交付效率和成本优势,在主要商船船型上建立起主导地位。按当前排期,中韩日三国合计交付量将在2027年达到5590万CGT、2028年达到6000万CGT,远高于2025年峰值的4010万CGT。中国船厂2028年计划交付4400万CGT,接近2025年2270万CGT的两倍。
对发货人的影响
手持订单高企意味着未来两到三年全球船队运力将集中释放,尤其是集装箱船。对中美航线发货人而言,中长期运力供给增加可能缓解旺季舱位紧张,但短期运价仍受现货运力调配和需求波动影响,不宜简单以订单量判断运价走势。
交付节奏方面,2027至2028年计划交付量显著高于当前产能水平,船厂能否按期交付存在不确定性。若交付延迟,部分航线运力更新可能慢于预期,发货人在制定长约和旺季备货计划时需预留弹性。
发货建议
建议发货人关注船队交付进度和航线运力调整,在签订年度长约时避免过度押注单一运价方向;旺季前提前锁定舱位,并针对可能的船期变动预留缓冲时间。具体运力安排以船公司最新公告为准。
来源:Hellenic Shipping News · 发布日期:2026-10-22 · 仅供参考,不构成任何商业承诺。