
随着今年拉长的旺季收尾,跨太平洋东行航线即期运价出现自2025年6月以来最大单周跌幅,船公司计划在11月1日推行的运价上调(GRI)能否落地受到市场质疑。
发生了什么
据德鲁里世界集装箱运价指数(WCI)数据,上海至洛杉矶即期运价周环比下降6%,收于每40英尺7514美元;上海至纽约航线下降5%,收于每40英尺9631美元。德鲁里指出,美国进口需求正在走弱,并援引美国全国零售联合会预测称,11月美国海运进口量环比可能下降11%,或对运价形成进一步下行压力。
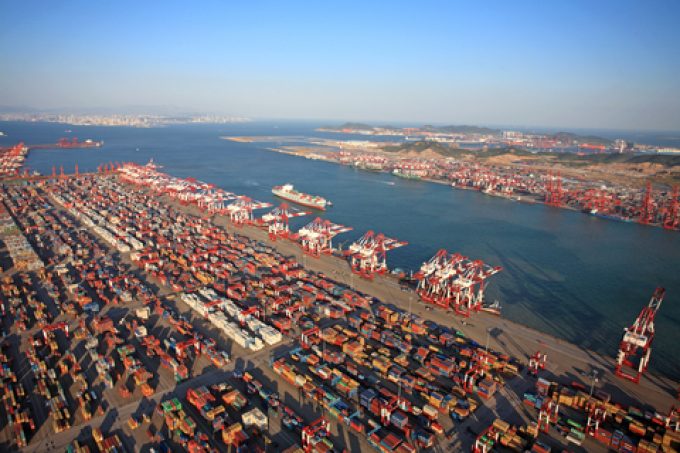
不过,美西货代反馈的市场感受并非“价格下跌”,而是“持稳”:上周报价延续,舱位供给改善,船期趋于稳定。随着传统节前海运旺季结束,东西海岸运价进入平稳盘整状态。
货代方面表示,随着需求转弱、剩余节前急货转向空运,船公司原定11月1日执行的GRI(按船司不同,每40英尺2000至3000美元)落地可能性正在下降。其预计,11月上半月中国至美国海运运价大体持稳,不排除小幅回落。
背景
今年旺季持续时间较长,透支了部分后续货量,旺季结束后运价自然回落。同时,船公司通过停航控制运力,但停航数量从本周的8班降至下周的4班,供给端收缩力度减弱。德鲁里也认为,在可用运力充裕、需求疲弱的背景下,新一轮运价上调能否维持存在不确定性,预计下周运价以稳为主。
亚洲至欧洲航线则呈现不同走势:上海至鹿特丹运价周环比上涨1%至每40英尺3686美元,上海至热那亚持平于4151美元,但船公司为填舱位存在暗中折扣。地中海航运(MSC)与达飞(CMA CGM)公布了11月1日及11月15日的运价目标,但Linerlytica指出,Gemini联盟成员赫伯罗特与马士基的即期报价较低,其他船司跟随下调,11月1日的推涨“实际上已难实现”。
对发货人的影响
时效方面,舱位供给改善、船期趋于稳定,美线订舱难度下降,节前抢运的紧张局面缓解,但剩余急货转向空运意味着海运端对时效要求高的货物需提前安排。成本方面,即期运价短期以稳为主,GRI落地概率下降,发货人议价空间略有改善;但若船公司后续加大停航力度,运价仍可能获得支撑。清关方面,美国进口需求走弱、货量环比下降,港口与清关环节压力减轻,单证审核与查验等待时间有望缩短,但仍需关注美国海关对申报合规的常态化要求。
发货建议
建议发货人利用当前运价平稳窗口,与货代确认11月上半月的舱位与报价,避免按GRI落地后的价格锁舱;对时效敏感的节前补货可评估海空联运或空运方案;同时提前核对商业发票、装箱单与申报要素,确保清关顺畅。运价与附加费以船公司及货代最新报价为准。
来源:The Loadstar · 发布日期:2026-10-30 · 仅供参考,不构成任何商业承诺。