
全球造船业订单簿正逼近历史峰值,中国船厂在其中占据主导地位。据航运分析机构BIMCO的最新分析,截至2026年9月1日,全球船厂手持订单 estimated 达到2.032亿修正总吨(CGT),较上年同期的1.8亿CGT增长13%。
发生了什么
这一水平略低于2026年5月创下的2.104亿CGT历史最高纪录,但仍高于2008年1.954亿CGT的前期峰值。过去12个月中,中国船厂承接了全球新签合同总量的74%,目前控制着全球64%的订单簿,韩国以19%位居第二,日本仅占6%。
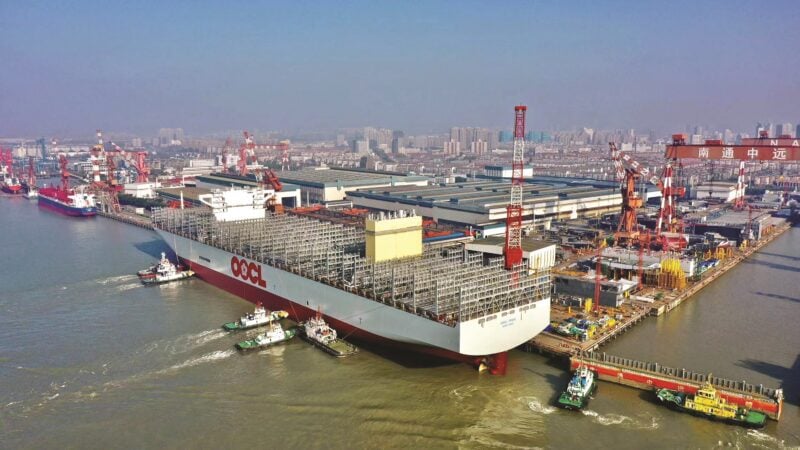
在主要商业船型领域,中国的领先优势更为明显。在集装箱船、油轮、气体运输船、散货船、其他干散货船和滚装船六大类船型中,中国船厂在每一类的订单簿占比均超过72%。这六大船型合计占全球订单簿的88%。
集装箱船是订单增长的主要驱动力。BIMCO首席航运分析师Niels Rasmussen表示,集装箱船占订单簿CGT的30%,并贡献了过去一年增量的68%。中国船厂在全球集装箱船订单簿中的份额高达81%。
背景
庞大的订单积压也给船厂带来交付压力。按2021至2025年各国最高年产量测算,中国船厂的手持订单可维持平均4.2年的生产,而韩国和日本分别为1.9年和1.7年。但计划交付量将大幅攀升:中韩日三国2025年合计产量为4010万CGT,而2027年计划交付量升至5590万CGT,2028年进一步达到6000万CGT。
中国面临最大的交付增幅,2028年计划交付量达创纪录的4400万CGT,几乎是2025年2270万CGT的两倍。BIMCO估计,若以2021至2030年最高年产量或计划交付量衡量,中国的订单覆盖率将降至2.1年,韩国和日本均为1.6年。Rasmussen指出,中国船厂必须将年产量提升至新的历史高位才能完成交付,而所需的产能扩张可能在未来新船订单走弱时增加产能利用率不足的风险。
对发货人的影响
对中美跨境发货人而言,造船订单簿高企意味着未来几年全球集装箱船队运力将持续扩张。集装箱船订单占比高、交付集中在2027至2028年,届时跨太平洋等主干航线的有效运力有望增加,对运价形成中长期压制。但短期来看,新船交付节奏、老旧船舶拆解速度以及船公司运力调配策略仍会影响实际舱位供给。
在清关与时效方面,该信息不直接涉及关税或口岸政策,发货人无需调整单证安排。不过,若船公司因新船集中交付而调整航线挂靠港或船期,美西、美东航线的头程时效可能出现波动,建议关注船公司船期公告。
发货建议
建议发货人将造船周期纳入中长期物流成本规划,在签订年度海运合同时关注2027至2028年运力投放节奏,争取更有利的运价条款;同时保持多船司、多航线渠道组合,避免单一船期调整影响补货节奏。以上分析基于公开行业数据,具体运力与运价以船公司及官方最新公告为准。
来源:gCaptain · 发布日期:2026-10-22 · 仅供参考,不构成任何商业承诺。