

全球集装箱船新船订单量持续攀升,订单总运力已达现有船队的46.5%,为2009年以来的最高比例。船公司争相锁定超大型运力,中国船厂成为这轮订单潮的主要承接方。
发生了什么
据航运咨询机构Linerlytica的数据,当前集装箱船订单簿总运力为1620万TEU,新造船活动未见放缓迹象。仅中国船厂今年就承接了494万TEU的订单,占全球新订单总运力的88%,创下历史纪录。
订单簿与现有船队的比例预计还将继续上升。马士基和达飞轮船均有意订造更多超大型船舶。恒力重工宣布获得52艘超大型双燃料集装箱船订单,包括20艘24000TEU、20艘19000TEU和12艘22000TEU船舶。
其中24000TEU订单据信来自地中海航运(MSC),该公司据报希望订造10艘LNG双燃料船,并将现有10艘22000TEU订单升级为24000TEU,总投入接近25亿美元。马士基正寻求订造12艘24000TEU、最多24艘19000TEU LNG双燃料船以及6艘18600TEU船,已邀请韩国和中国船厂报价。达飞轮船据称已选择扬子江船业建造12艘24000TEU LNG双燃料集装箱船,但尚未确认。
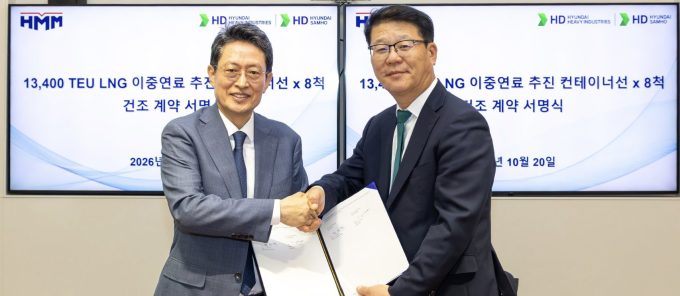
订单潮也蔓延至中型船公司。中谷物流订造2艘14000TEU船,单艘造价1.55亿美元,计划2029至2030年交付。HMM本周宣布向HD现代重工订造8艘13000TEU LNG双燃料船,总价约15亿美元,将于2029年起投入远东-印度-地中海航线。
背景
此轮订单潮的背景是船公司对规模效应的追逐和船队更新需求。地中海航运2022年超越马士基成为全球最大班轮公司后,马士基正试图通过订造超大型船缩小运力差距。同时,LNG双燃料动力成为新订单的主流选择,反映航运业对减排合规的提前布局。中型船公司也通过订造大型船进入干线市场,或通过收购二手支线船强化枢纽辐射网络。
对发货人的影响
从时效看,新船交付集中在2029至2030年,短期内运力供给不会明显增加,跨太平洋航线舱位紧张和旺季爆舱的风险仍然存在。从成本看,大规模订单意味着未来几年运力将持续释放,中长期运价面临下行压力,但短期运价仍受现货运力调配和旺季货量支撑。从清关看,本轮订单不涉及关税或清关政策变化,发货人无需调整单证流程。
发货建议
建议发货人关注2027至2028年新船集中交付前的运力窗口期,提前与货代锁定旺季舱位;对时效敏感的商品可优先选择船期稳定的班轮公司,并预留3至5天缓冲;同时留意船公司因新船交付而调整航线挂靠港,及时核对提单和报关单上的船名航次信息。
来源:The Loadstar · 发布日期:2026-10-23 · 仅供参考,不构成任何商业承诺。