
据船舶经纪机构Banchero Costa最新研究,油轮正成为全球新造船订单的主要驱动力,尽管船价处于高位,订造活动依然活跃。该机构判断,油轮新船价格将坚挺至2027年,主要船厂船位已排至2029年。
发生了什么
Banchero Costa数据显示,2026年1月至9月,全球共订造原油轮267艘、合计6700万载重吨,同比增长267.7%,其中VLCC达172艘。同期散货船订造量以载重吨计同比仅增4.7%,集装箱船订造519艘、405万标准箱,同比增长11.7%,其中89%在中国船厂建造。LNG运输船订造83艘、1312万立方米,远高于上年同期的35艘。
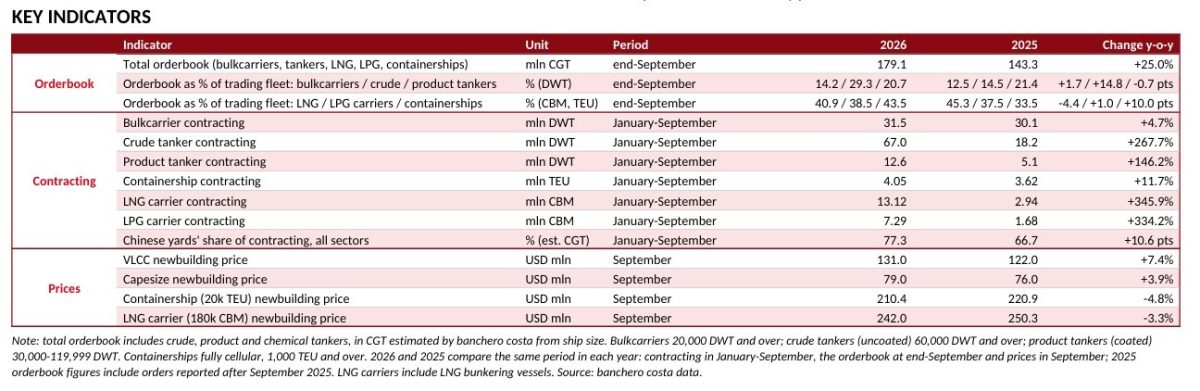
价格方面,2026年9月VLCC新船估价为1.31亿美元,同比上涨7.4%;好望角型散货船为7900万美元,同比上涨3.9%。与之相反,2万标准箱集装箱船新船价格回落至2.104亿美元,同比下降4.8%;18万立方米LNG船降至2.42亿美元,同比下降3.3%。
手持订单占现有船队比例差异明显:集装箱船订单占船队43.5%,超大型集装箱船订单相当于其现有船队的87%;LNG船为40.9%,LPG船为38.5%;原油轮为29.3%,散货船为14.2%。
背景
该机构指出,造船市场已从此前的订造热潮转入交付潮。2026年新签订单中约33%(按修正总吨计)落在新建或重启的船厂,主要风险在于交付延迟以及2028年前后的集中交付高峰。随着中国新增造船产能逐步释放,油轮新船价格进一步上涨的空间被认为有限。
对发货人的影响
新造船订单结构直接影响未来两到三年的运力供给。集装箱船订单占船队比例已超过四成,意味着2027年至2029年集装箱运力将持续释放,对跨太平洋等主干航线的运价形成压制,中国出口美国的发货人有望在舱位和价格上获得相对宽松的环境。但需注意2028年集中交付可能带来的船期紊乱与港口拥堵风险。
油轮与气体船订单集中,反映能源运输需求走强,对以集装箱为主的跨境电商货影响间接,但会推高整体造船与租船成本,进而传导至部分航线的运价底部。清关环节不受直接影响,但船期可靠性下降时,发货人需为FBA入仓预约留出更多缓冲时间。
发货建议
建议发货人结合2027年至2028年运力集中交付的时间窗口,提前与渠道方锁定长约或舱位;对时效敏感的FBA头程货物,优先选择船期稳定的海派或海卡渠道,并在旺季前适度前置备货,避免因交付高峰期的船期调整影响入仓时效。
来源:Hellenic Shipping News · 发布日期:2026-10-30 · 仅供参考,不构成任何商业承诺。